◆ ◆ ◆ O Método como livro ◆ ◆ ◆
Renda Sob Demanda
os quatro pilares de um sistema completo
Capítulo I
Renda Fixa
Renda Fixa
Capítulo II
Ações de Longo Prazo
O motor de crescimento
Capítulo III
Venda de Opções
A alma do método
Capítulo IV
Análise Técnica
O timing
Seu Progresso
Método Renda Sob Demanda · Parte 1 de 4
Renda Fixa: A Base do Investidor Completo
Este conteúdo é gratuito e faz parte do Método RSD. Para aprender o método completo, conheça o treinamento Renda Sob Demanda.
Neste conteúdo
Índice
- Introdução: Por que a Renda Fixa importa?
- Os 3 Books do Método RSD
- Capítulo 1: O que é Renda Fixa
- Capítulo 2: Os Principais Indexadores
- Capítulo 3: Tesouro Direto: Seu Ponto de Partida
- Capítulo 4: O Book 1: Segurança e Liquidez
- Capítulo 5: A Renda Fixa como Munição
- Capítulo 6: Estratégia Prática de Alocação
- Capítulo 7: Riscos e Cuidados
- Capítulo 8: Resumo Final e Próximos Passos
Fundamentos
Por que a Renda Fixa importa?
A maioria dos investidores brasileiros carrega um preconceito com a renda fixa: acham que ela é coisa do passado, que serve apenas para quem não sabe investir, ou que com a Selic mais baixa ela perdeu relevância. Esse é um dos erros mais caros que um investidor pode cometer.
No Método RSD, a renda fixa não é o destino final. Ela é a fundação. É a estrutura que sustenta tudo o que vem depois: as ações de longo prazo, as operações com opções, o trading tático. Sem essa base sólida, qualquer estratégia mais sofisticada fica frágil.
Pense assim: um atleta de alto rendimento não constrói uma rotina de treinos intensos sem antes garantir sono, alimentação e recuperação. A renda fixa é exatamente isso para o seu patrimônio. É o que garante que você nunca vai precisar vender uma ação no pior momento, nunca vai operar com medo, nunca vai tomar uma decisão financeira por desespero.
“O longo prazo é construído no curto prazo.”
Danilo Zanini
O que é Renda Fixa, afinal?
Renda fixa é, na essência, uma operação de crédito. Quando você investe em qualquer produto de renda fixa, você está emprestando o seu dinheiro para alguém: o governo federal, um banco, ou uma empresa. Em troca desse empréstimo, você recebe uma remuneração previamente definida ou vinculada a um indexador.
Esse conceito não muda independentemente do produto: Tesouro Direto, CDB, LCI, LCA, Debêntures, CRI, CRA. Todos funcionam sobre essa mesma lógica. No Método RSD, no entanto, trabalhamos com os títulos públicos do Tesouro Direto: o Tesouro Selic para liquidez e o Tesouro NTN-B para o longo prazo.
💡 Renda fixa não é sinônimo de rendimento baixo
Um Tesouro NTN-B com vencimento em 2040, comprado em um momento de taxas altas, pode dobrar, triplicar ou quadruplicar o seu capital em termos reais ao longo do tempo. Isso não é conservadorismo. É estratégia.
Estrutura do Método
Os 3 Books do Método RSD
Antes de entrar nos detalhes técnicos, é fundamental entender onde a renda fixa se encaixa no método. O RSD organiza o patrimônio em três estruturas independentes, cada uma com objetivo e perfil de risco próprio.
Book 1
Segurança e Liquidez. Base do patrimônio: reserva de emergência, oportunidade e aposentadoria.
30 a 40%
30 a 40%
30 a 40%
O Book 1 é a base de tudo. Ele garante que você nunca vai precisar se desfazer de um ativo por necessidade imediata. O Book 2 é onde o seu patrimônio cresce no longo prazo, e a renda fixa dentro dele cumpre um papel estratégico diferente: é a munição para aproveitar oportunidades quando o mercado cai. O Book 3 é onde você opera com disciplina tática, sempre com uma fatia controlada do capital.
- Os 3 Books não precisam estar em corretoras separadas, mas devem ser tratados como contas mentalmente independentes.
- Misturar os objetivos dos Books é o começo dos erros de gestão do patrimônio.
Conceitos Essenciais
Os Principais Indexadores
Taxa Básica de Juros
Definida pelo COPOM a cada 45 dias. Referência central para toda a renda fixa do Brasil.
CDI
Certificado de Depósito Interbancário
Taxa dos empréstimos entre bancos. Anda junto com a Selic. Referência de CDB, LCI e LCA.
IPCA
Índice de Inflação Oficial
Protege o poder de compra no longo prazo. Base do Tesouro NTN-B (IPCA+ taxa prefixada).
Toda operação de renda fixa se encaixa em uma de duas categorias:
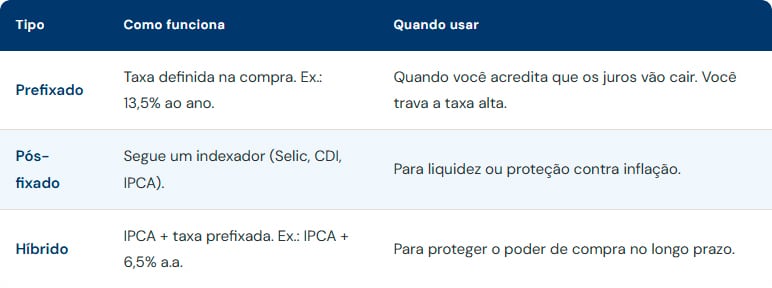
Os Instrumentos do RSD
Tesouro Direto: Seu Ponto de Partida
O Tesouro Direto é o programa do governo federal que permite que qualquer pessoa física compre títulos públicos diretamente, sem precisar de banco ou fundo. É o investimento mais seguro do mercado brasileiro, porque o emissor é o próprio governo.
No Método RSD, o Tesouro Direto cumpre dois papéis distintos dependendo do objetivo: liquidez imediata e crescimento de longo prazo. Entender essa diferença é o que separa um investidor estratégico de um investidor reativo.
O Tesouro Selic é o título pós-fixado atrelado à taxa Selic. Ele tem uma característica única: liquidez diária com rentabilidade positiva. Você pode resgatar o dinheiro a qualquer momento, inclusive no dia seguinte à aplicação, sem perda de rendimento.
No Book 1 do método, o Tesouro Selic é o produto central da reserva de emergência. Ele é superior à poupança em rendimento, tem a segurança do Tesouro Nacional e está disponível 24 horas por dia.
💡 DICA PRÁTICA
O Tesouro Selic é a poupança turbinada do investidor consciente. Rendimento próximo a 100% da Selic, liquidez imediata, sem risco de crédito. Se você ainda tem dinheiro parado na poupança, migre para o Tesouro Selic.
O Tesouro NTN-B paga IPCA mais uma taxa prefixada por um prazo determinado. Os vencimentos mais estratégicos são os mais longos: 2035, 2040, 2045.
No RSD, o NTN-B de longo prazo é a peça da aposentadoria. É o dinheiro que você não vai tocar por décadas, mas que vai trabalhar silenciosamente para multiplicar o seu patrimônio em termos reais.
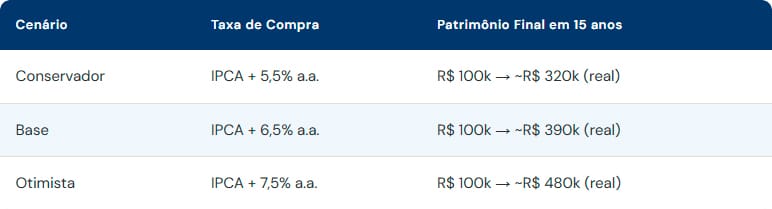
* Simulações ilustrativas com reinvestimento dos rendimentos em termos reais.
A marcação a mercado é o mecanismo pelo qual o valor atual de um título é calculado com base nas taxas praticadas no mercado naquele momento, e não na taxa que você comprou. Isso causa uma oscilação no valor do título no curto prazo, mas não afeta em nada quem carrega até o vencimento.
Exemplo: Você comprou NTN-B 2040 a IPCA + 7%. Um mês depois, o mercado precifica esse mesmo título a IPCA + 7,5%. O valor de mercado do seu título vai cair, porque alguém comprando hoje consegue condições melhores. Se você resgatar agora, vai receber menos. Se você não resgatar, esse efeito desaparece completamente no vencimento.
Regra de ouro sobre marcação a mercado
- Tesouro Selic: praticamente sem marcação a mercado. Pode resgatar quando quiser.
- NTN-B e Prefixado: têm marcação a mercado. Só resgate antes do vencimento se tiver vantagem.
- No Book 1, use o Tesouro Selic. No Book 2 (aposentadoria), use NTN-B e carregue até o fim.
Construindo a Base
O Book 1: Segurança e Liquidez
O Book 1 é a primeira estrutura do Método RSD. Antes de qualquer operação em ações, antes de qualquer estratégia com opções, antes de qualquer coisa, o Book 1 precisa estar construído. Ele é a sua rede de segurança.
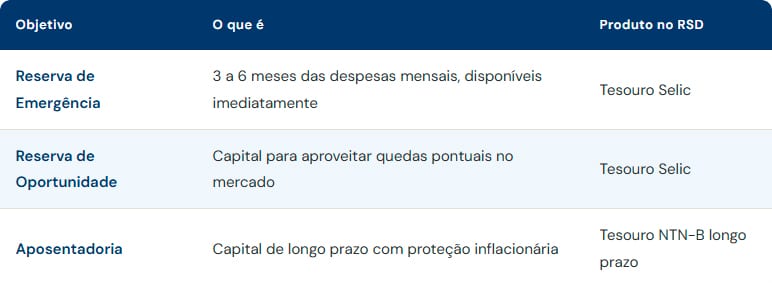
A reserva de emergência é inegociável. Muitos investidores pulam essa etapa por ansiedade de entrar logo na bolsa. Esse é um erro que vai custar caro em algum momento, porque quando surgir uma emergência real, seja perda de emprego, problema de saúde ou conserto urgente, você vai precisar vender ativos no pior momento possível.
💡 DICA PRÁTICA
Calcule suas despesas mensais totais. Multiplique por 6. Esse é o valor mínimo que deve ficar no Tesouro Selic, intocável para investimentos.
O Tesouro Direto não precisa do Fundo Garantidor de Créditos (FGC) porque a garantia é o próprio Tesouro Nacional, o governo federal. É o investimento mais seguro do Brasil. Por isso, no Método RSD, priorizamos o Tesouro Direto como base do Book 1.
O Papel Estratégico
A Renda Fixa como Munição
📊 Caso Real: A Pandemia de 2020
Em março de 2020, a Petrobras (PETR3) chegou a ser negociada abaixo de R$ 6. Quem estava com dinheiro no Tesouro Selic conseguiu comprar ações de uma das maiores empresas do Brasil a preços históricos.
Quem estava 100% investido, sem caixa, assistiu à oportunidade passar sem poder agir.
PETR3: R$ 6 em março 2020 → R$ 35 em 2022 (+483%)
No Método RSD, manter uma parte do patrimônio em renda fixa de liquidez, mesmo quando a bolsa está em alta, não é inércia. É estratégia, é posicionamento consciente para o momento em que o mercado vai oferecer oportunidades fora do comum.
Crises acontecem. Correções acontecem. O investidor que tem sempre uma reserva de oportunidade em renda fixa nunca vai perder essas janelas por falta de capital.
Dentro do Método RSD, a renda fixa cumpre ainda um terceiro papel estratégico: ela serve como garantia (margem) para as operações com opções. Quando você vende uma put, uma operação em que você se compromete a comprar uma ação a um preço determinado, a corretora exige que você tenha capital disponível como garantia.
O Tesouro Selic alocado como garantia não deixa de render. Você mantém a rentabilidade da renda fixa e ainda recebe o prêmio da venda de opções em cima desse mesmo capital. É a dupla remuneração do dinheiro, e é um dos pilares centrais da geração de renda do método.
Dupla remuneração na prática
- R$ 100.000 no Tesouro Selic como garantia
- Rendimento da Selic: ~10 a 14% ao ano sobre esse capital
- Prêmio da venda de put: renda adicional recebida no ato
- Resultado: o mesmo capital trabalhando duas vezes ao mesmo tempo
Aplicação Prática
Estratégia Prática de Alocação
Teoria sem prática não transforma patrimônio. Vamos ver como montar o Book 1 na vida real.
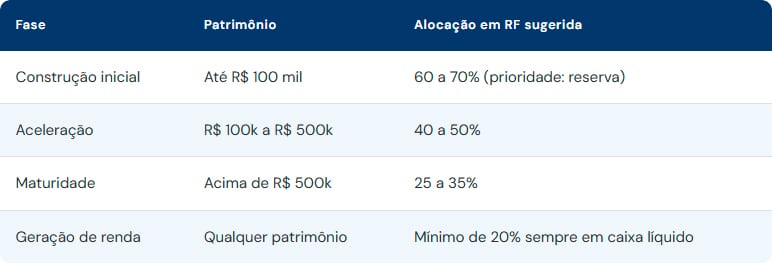
Passo a passo para construir o Book 1
1
Calcule sua despesa mensal total (moradia, alimentação, transporte, lazer, saúde).
2
3
4
5
6
Reavalie a cada 6 meses ou após grandes movimentos no seu patrimônio.
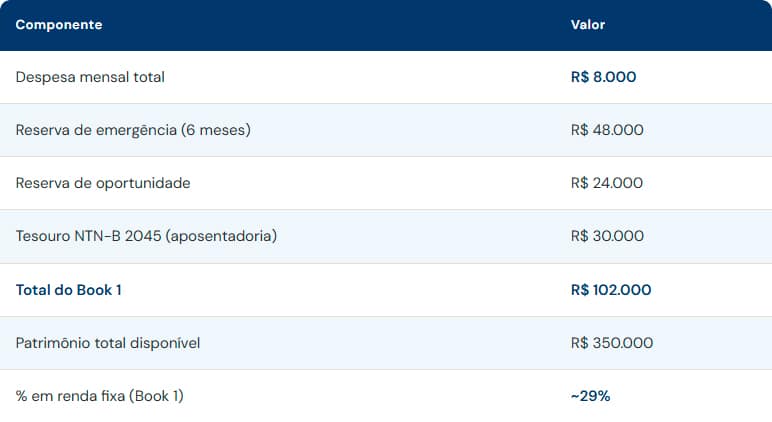
💡O que isso significa na prática
29% do patrimônio na base de segurança. Os outros 71% podem trabalhar com mais agressividade nas ações e operações, com a tranquilidade de quem sabe que a fundação está sólida.
Consolidando o Aprendizado
Resumo e Próximos Passos
O que você aprendeu neste módulo
- Renda fixa é uma operação de empréstimo: você empresta, o emissor paga com juros.
- Os três indexadores centrais são Selic, CDI e IPCA, cada um com sua função.
- No RSD, os produtos usados são o Tesouro Selic (liquidez) e o Tesouro NTN-B (longo prazo).
- O Book 1 é a fundação: reserva de emergência, reserva de oportunidade e aposentadoria.
- A renda fixa no Book 2 é munição para aproveitar quedas de mercado com capital disponível.
- A renda fixa também serve como garantia para opções, gerando dupla remuneração.
1
2
3
4
5
Próximo módulo
Parte 2: Ações — Construindo Patrimônio de Longo Prazo
Quer aprender o método completo?
O treinamento Renda Sob Demanda cobre os 4 pilares do método com profundidade, exemplos reais e acompanhamento.
Método Renda Sob Demanda · Parte 2 de 4
Ações: Construindo Patrimônio de Longo Prazo
Como selecionar as empresas certas, montar uma carteira por setores e fazer o mesmo ativo trabalhar em três frentes ao mesmo tempo.
Este conteúdo é gratuito e faz parte do Método RSD. Para aprender o método completo, conheça o treinamento Renda Sob Demanda.
Neste conteúdo
Índice
- Introdução: Por que investir em ações?
- Capítulo 1: O papel das ações no Método RSD
- Capítulo 2: O que é uma ação e como funciona
- Capítulo 3: Os critérios de seleção do método
- Capítulo 4: Os setores e a lista fechada do RSD
- Capítulo 5: Dividendos como pilar de renda
- Capítulo 6: Montando e gerenciando a carteira
- Capítulo 7: Ações como margem de garantia
- Capítulo 8: Resumo Final e Próximos Passos
Fundamentos
Por que investir em ações?
A renda fixa construiu a base. Agora é hora de fazer o patrimônio crescer.
O mercado de ações é o instrumento mais poderoso de construção de riqueza de longo prazo já criado. Historicamente, nenhuma outra classe de ativos superou o retorno das ações em horizontes de 10, 15 ou 20 anos. Mas esse poder vem acompanhado de volatilidade, e é exatamente aí que a maioria dos investidores erra: ou entra sem método e sai no pior momento, ou nunca entra com medo da oscilação.
No Método RSD, as ações ocupam o Book 2, com 40 a 50% do patrimônio total. Não é especulação. Não é day trade. É construção patrimonial de longo prazo com uma lista fechada de empresas de qualidade, combinada com uma estratégia de geração de renda aprofundada na Parte 3.
“Você não está comprando um papel. Está se tornando sócio de uma empresa real.”
Danilo Zanini
Capítulo 1
O papel das ações no Método RSD
As ações estão no Book 2 porque cumprem três papéis simultâneos que nenhuma outra classe de ativos consegue replicar.
Valorização do preço das ações ao longo do tempo conforme a empresa cresce.
Geração de Renda
Garantia para Opções
As ações servem como margem para venda de calls, gerando renda adicional sobre o mesmo capital.
Esses três papéis funcionando ao mesmo tempo é o que torna o Book 2 tão poderoso. Você compra uma ação de qualidade, ela valoriza ao longo dos anos, distribui dividendos periodicamente e ainda serve como garantia para você vender calls e receber prêmios mensais. O mesmo ativo trabalhando em três frentes simultaneamente.
💡 A mentalidade certa
A oscilação diária das ações não é o seu inimigo. É o ruído que o mercado cria para testar a sua disciplina. O investidor que vende na queda é o que transfere riqueza para o investidor que compra na queda.
Capítulo 2
O que é uma ação e como funciona
Quando você compra uma ação, você não está apostando que o preço vai subir amanhã. Você está se tornando sócio de uma empresa real, com funcionários, receita, lucro, dívida e estratégia. Você passa a ter direito a uma fração dos lucros distribuídos e a uma fração do patrimônio da empresa.
Conceito Chave
Uma ação é uma fração do capital social de uma empresa. Ao comprar ações, você se torna acionista, com direitos sobre seus resultados e seu patrimônio.
Essa perspectiva muda tudo. Quando o preço de uma ação cai 15% em um mês por causa de um ruído macroeconômico, o acionista que entende o que possui pergunta: os fundamentos da empresa mudaram? Se a resposta for não, a queda é uma oportunidade de comprar mais, não um motivo para vender.
Tipos de ações
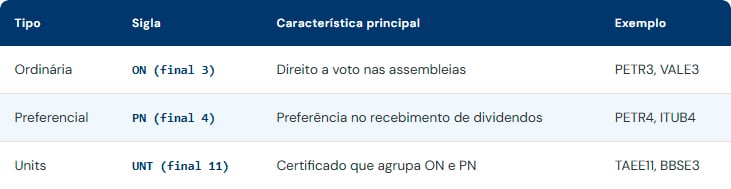
O que são dividendos
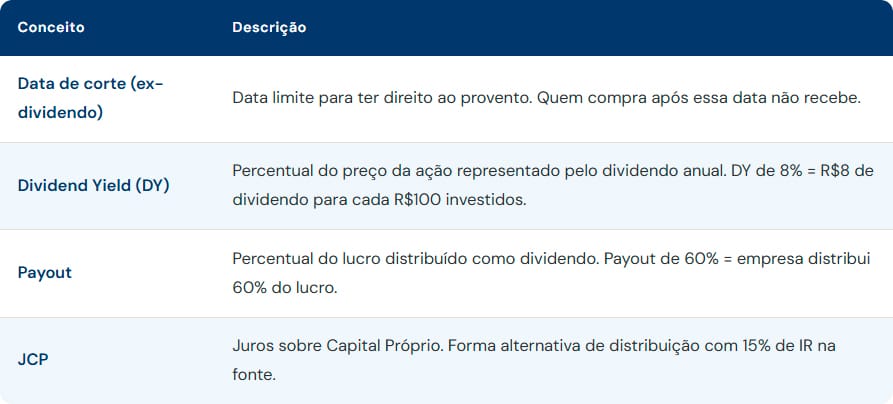
Dividendos são a distribuição de parte do lucro da empresa para os seus acionistas. Empresas brasileiras são obrigadas por lei a distribuir no mínimo 25% do lucro líquido. Muitas empresas de qualidade distribuem 50%, 60% ou mais.
Para o investidor de longo prazo, os dividendos cumprem dois papéis: geram renda recorrente sem que você precise vender os ativos, e permitem o reinvestimento sistemático, acelerando o crescimento do patrimônio pelo efeito dos juros compostos.
💡 dica prática
Uma empresa que paga dividendos crescentes ao longo dos anos é um sinal de saúde financeira e previsibilidade de resultados. No Método RSD, o histórico de dividendos é um dos critérios centrais de seleção.
Capítulo 3
Os critérios de seleção do método
Não existe uma lista mágica de ações que vai performar bem para sempre. O que existe é um conjunto de critérios que aumenta significativamente a probabilidade de você estar posicionado em empresas de qualidade ao longo do tempo.
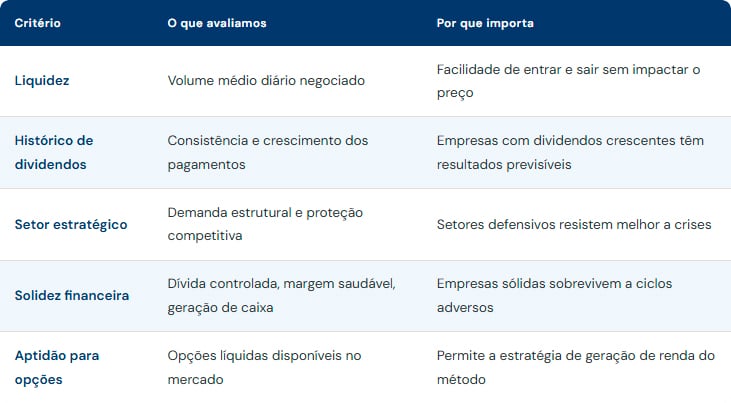
O que não entra na lista
- Empresas sem histórico de dividendos consistente
- Ações de baixa liquidez (dificulta as operações com opções)
- Empresas com dívida excessiva em relação à geração de caixa
- Setores altamente cíclicos sem proteção de demanda estrutural
- Empresas em setores com alto risco regulatório e político sem histórico de previsibilidade
Capítulo 4
Os setores e a lista fechada do RSD
O Método RSD trabalha com uma lista fechada distribuída em setores estratégicos da economia brasileira. A distribuição por setores reflete uma lógica de complementaridade: quando um setor sofre, outro tende a compensar.
Defensivo e gerador de renda
Crescimento e renda
Commodities
Crescimento e proteção
Papel e Celulose
Seguros
A lista fechada do RSD
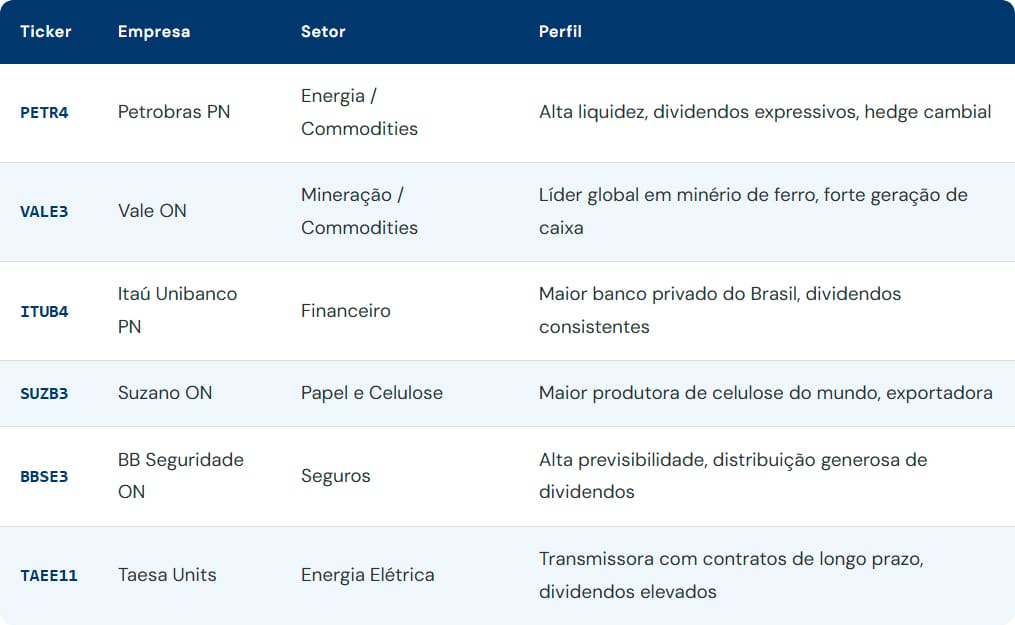
💡 IMPORTANTE
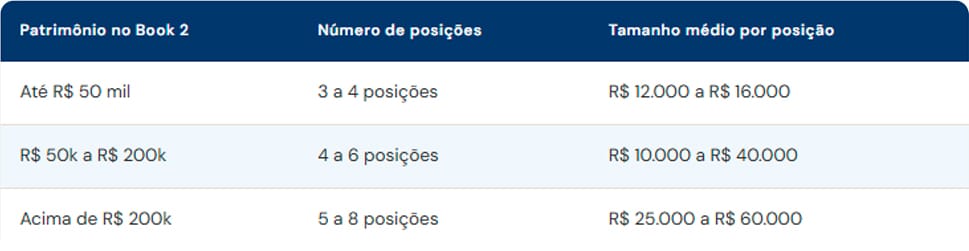
Essa lista representa o universo de seleção, não necessariamente as seis ações que você deve ter ao mesmo tempo. A quantidade de posições depende do tamanho do patrimônio e do momento de entrada em cada ativo.
Capítulo 5
Dividendos como pilar de renda
Os dividendos são um dos elementos mais poderosos e mais subestimados do mercado de ações brasileiro. Enquanto a maioria dos investidores foca exclusivamente na valorização do preço, o investidor do Método RSD entende que os dividendos são uma fonte de renda estrutural que cresce com o tempo.
Conceitos essenciais
O poder dos dividendos reinvestidos
O efeito mais poderoso dos dividendos não é o dinheiro que cai na conta. É o que acontece quando você os reinveste sistematicamente. Com o tempo, você passa a ter mais ações, que geram mais dividendos, que compram mais ações. Esse ciclo de composição é o que diferencia o patrimônio de um investidor disciplinado.
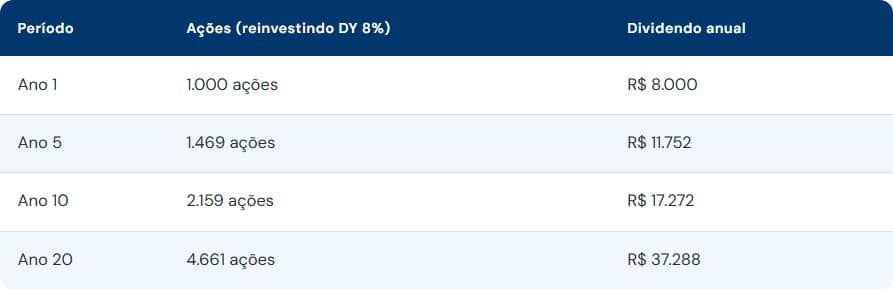
* Simulação com R$ 100.000 investidos, DY constante de 8% a.a. e reinvestimento total dos dividendos.
Dividend Yield histórico da lista RSD
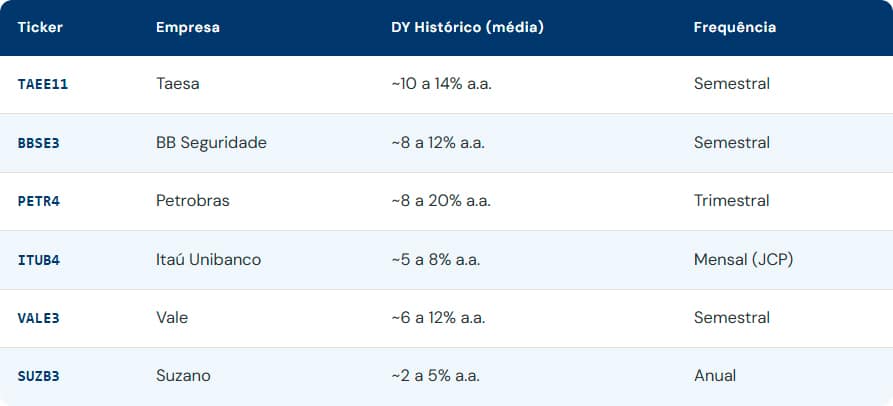
* Valores históricos de referência. DY varia com o preço da ação e o resultado da empresa.
Capítulo 6
Montando e gerenciando a carteira
Saber quais ações comprar é apenas uma parte do trabalho. A outra parte, igualmente importante, é saber como montar a carteira, quanto alocar em cada posição, quando adicionar e quando reduzir.
Tamanho das posições
A estratégia de aportes
Um dos maiores erros é tentar acertar o momento perfeito de compra. O que funciona no longo prazo é a consistência dos aportes, independentemente do cenário de curto prazo. No Método RSD, a recomendação é fazer aportes mensais sistemáticos, direcionando o capital para as posições que estão abaixo do peso ideal na carteira.
💡Dica prática
Você não precisa aportar em todas as ações todos os meses. Direcione o aporte mensal para a posição que está mais descolada do seu peso ideal. Isso rebalanceia organicamente o portfólio sem gerar custos extras.
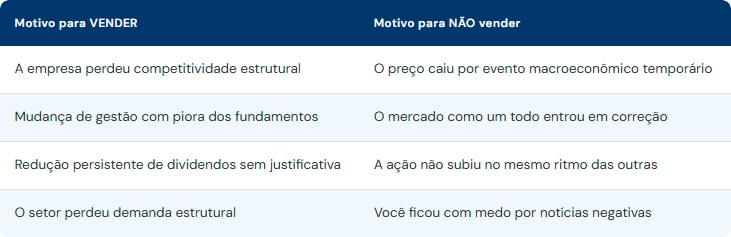
Quando vender
Capítulo 7
Ações como margem de garantia
Um dos diferenciais mais poderosos do Método RSD é a capacidade de gerar renda sobre os ativos que você já possui, sem precisar vendê-los. Isso é possível porque as ações do Book 2 servem como margem de garantia para as operações com opções.
A tripla remuneração do Book 2
1
Valorização
Crescimento do valor da empresa ao longo do tempo
2
Dividendos
Distribuição periódica de lucro sem vender o ativo
3
Prêmio de Call
Renda adicional pela venda de opções sobre as ações
Como funciona na prática
- Você possui 1.000 ações de PETR4 em carteira.
- Vende 10 contratos de call de PETR4 (cada contrato = 100 ações).
- Recebe o prêmio da venda no dia seguinte.
- Suas ações continuam na carteira. Continuam pagando dividendos. Continuam valorizando.
- O prêmio é renda adicional sobre o mesmo ativo, sem desembolso extra.
💡Importante
Essa estratégia de venda de call sobre ações próprias é chamada de venda coberta. É uma das estratégias mais conservadoras do mercado de opções e será aprofundada integralmente na Parte 3 desta apostila.
Capítulo 8
Resumo e Próximos Passos
O que você aprendeu neste módulo
- As ações ocupam o Book 2 com 40 a 50% do patrimônio total.
- Uma ação representa sociedade em uma empresa real, com direito a lucros e patrimônio.
- Os cinco critérios de seleção do método: liquidez, dividendos, setor, solidez e aptidão para opções.
- A lista fechada cobre cinco setores complementares: energia, financeiro, commodities, celulose e seguros.
- Os dividendos reinvestidos são o motor de composição patrimonial de longo prazo.
- Aportes mensais sistemáticos superam qualquer tentativa de acertar o timing do mercado.
- As ações servem como margem para opções, gerando tripla remuneração sobre o mesmo capital.
1
2
3
4
5
Próximo módulo
Parte 3: Opções — Geração de Renda Recorrente sobre a Carteira
Quer dominar o método completo?
O treinamento Renda Sob Demanda cobre os 4 pilares do método com profundidade, exemplos reais e acompanhamento.
Método Renda Sob Demanda · Parte 3 de 4
Opções: Gerando Renda Recorrente sobre a Carteira
As duas estratégias que o método RSD usa para fazer o mesmo capital gerar renda em três frentes ao mesmo tempo.
Este conteúdo é gratuito e faz parte do Método RSD. Para aprender o método completo, conheça o treinamento Renda Sob Demanda.
Neste conteúdo
Índice
- Introdução: O que são opções e por que elas entram no método
- Capítulo 1: Conceitos fundamentais de opções
- Capítulo 2: Venda de Call Coberta: renda sobre as ações que você já tem
- Capítulo 3: Venda de Put: sendo pago para comprar uma ação
- Capítulo 4: Ciclos de vencimento: semanal e mensal
- Capítulo 5: Encerramento das operações
- Capítulo 6: Gestão de risco nas operações com opções
- Capítulo 7: Fluxo operacional completo do método
- Capítulo 8: Resumo Final e Próximos Passos
Introdução
O que são opções e por que elas entram no método
A maioria das pessoas ouve a palavra opções e pensa em especulação, alavancagem e risco descontrolado. Essa percepção não é errada para quem compra opções sem método. Mas é completamente errada para quem vende opções com disciplina sobre uma carteira de ações de qualidade.
No Método RSD, opções não são um instrumento de apostas. São uma ferramenta de geração de renda recorrente. Você já tem as ações (Book 2) e o dinheiro da reserva de oportunidade (Book 1). As opções permitem que esses mesmos ativos gerem uma renda adicional mensal, independentemente de o mercado subir, cair ou ficar de lado.
Venda de Call Coberta
Gerar renda mensal sobre as ações do Book 2 que você já possui.
Venda de Put
Ser remunerado para esperar a ação chegar no preço que você quer comprar.
A lógica central
No método RSD, somos sempre o vendedor de opções. Recebemos o prêmio. O tempo trabalha a nosso favor. O mesmo capital gera renda em três frentes: valorização, dividendos e prêmio de opções.
Capítulo 1
Conceitos fundamentais de opções
Comprador vs. Vendedor
A diferença fundamental
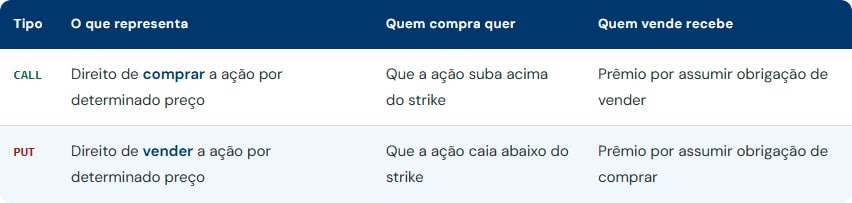
- Comprador da opção: paga o prêmio, tem o direito.
- Vendedor da opção: recebe o prêmio, tem a obrigação.
- No Método RSD, somos sempre o vendedor. Recebemos o prêmio.
Call e Put
Os termos que você precisa dominar
Prêmio
O valor da opção. Você recebe ao vender. O comprador paga.
Strike
Vencimento
Vencimento
ATM
O decaimento do tempo: seu aliado
Todo dia que passa sem que o mercado atinja o strike da opção, o prêmio perde valor. Quanto menos tempo resta, menor a probabilidade de o preço chegar ao strike. Esse decaimento diário é chamado de theta.
💡 Por que o tempo é seu aliado
Para quem compra opções, o tempo é um inimigo. Para quem vende, o tempo trabalha a seu favor: cada dia que passa sem o mercado atingir o strike representa mais lucro acumulado para você.
Capítulo 2
Venda de Call Coberta
A venda de call coberta é a estratégia mais clássica e conservadora do mercado de opções. A palavra coberta significa que você já possui as ações subjacentes: o risco máximo é entregar ações que você já tem, não um prejuízo ilimitado.
Como funciona na prática
Exemplo passo a passo com PETR4
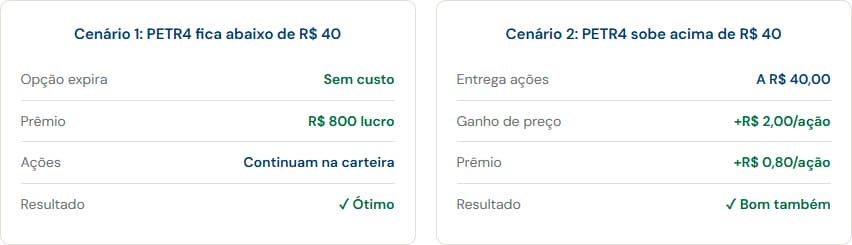
- Você possui 1.000 ações de PETR4 a R$ 38,00.
- Vende 1.000 opções de call com strike R$ 40,00, vencimento em 30 dias.
- Prêmio recebido: R$ 0,80 por ação = R$ 800,00 no total.
- Esse dinheiro cai na sua conta no dia seguinte. Independentemente do resultado.
Por que trabalhar com strike OTM
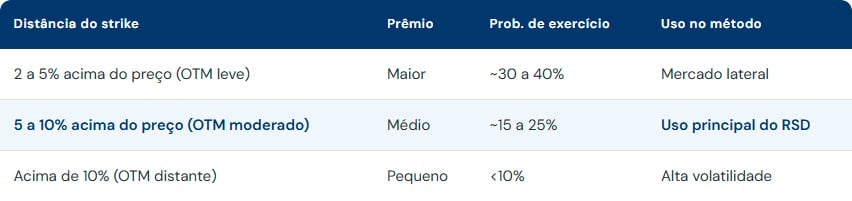
O método RSD utiliza strikes fora do dinheiro (OTM). A lógica é preservar o upside das ações: com strikes OTM, você cria um espaço de valorização livre antes de ser exercido.
Tipos de ações
Retorno mensal estimado
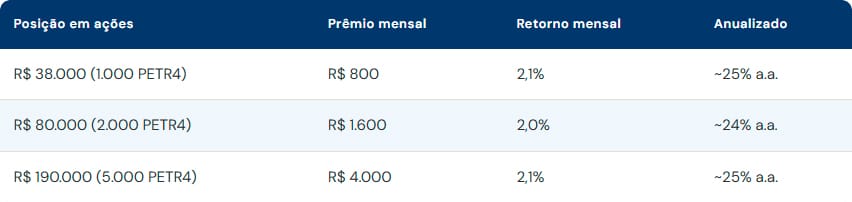
* Simulações ilustrativas. Prêmio varia conforme volatilidade e prazo da opção.
Capítulo 3
Venda de Put
Enquanto a venda de call gera renda sobre ações que você já possui, a venda de put gera renda sobre o capital que você ainda não alocou, ou serve como ferramenta para comprar ações ao preço que você quer pagar.
Como funciona na prática
Exemplo passo a passo com PETR4
- PETR4 está sendo negociada a R$ 38,00.
- Você quer comprar PETR4 se ela cair para R$ 35,00.
- Vende 1.000 opções de put com strike R$ 35,00, vencimento em 30 dias.
- Prêmio recebido: R$ 0,60 por ação = R$ 600,00 no total.
- Mantém R$ 35.000 no Tesouro Selic como garantia (rendendo ~1% ao mês).
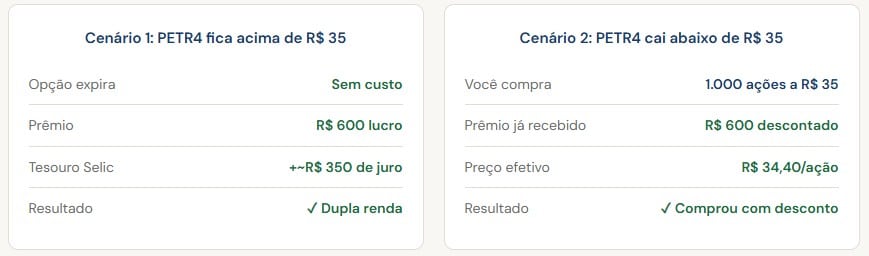
As duas situações de uso da venda de put no RSD
Situação 1: Cash-secured put sobre a reserva de oportunidade
Capital alocado no Tesouro Selic como reserva. Em vez de simplesmente esperar uma queda do mercado, você vende puts com strikes nos preços que considera atrativos. O Tesouro Selic serve de garantia e continua rendendo. Você recebe o prêmio por cima.
Situação 2: Put sobre ação que você quer comprar a preço menor
Você quer ampliar a posição em VALE3, mas acha o preço atual elevado. Em vez de esperar passivamente, vende uma put com strike no preço que considera justo. Recebe o prêmio agora. Se a ação chegar ao seu preço-alvo, você compra. Se não chegar, fica com o prêmio e repete no próximo vencimento.
💡Venda de put vs. Limit order
A venda de put faz a mesma coisa que uma ordem limitada de compra, com uma diferença fundamental: você é remunerado para esperar. Em vez de ter uma ordem aberta sem retorno, você recebe o prêmio imediatamente e repete a operação a cada vencimento enquanto aguarda.
Capítulo 4
Ciclos de vencimento: semanal e mensal
No Brasil, as opções vencem toda sexta-feira (semanais) e na terceira sexta-feira de cada mês (mensais). O Método RSD utiliza ambos, com critérios claros para cada situação.
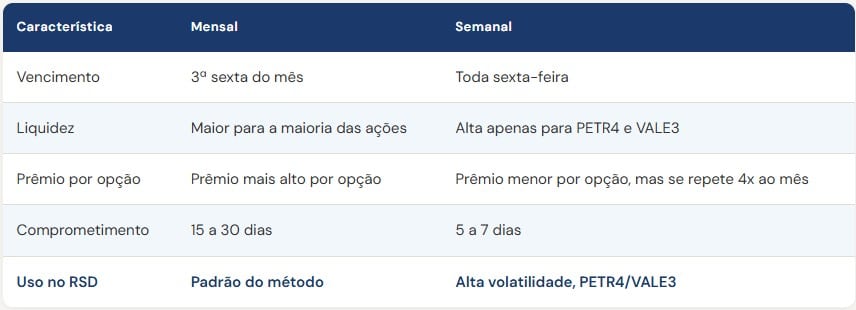
💡Por onde começar
Comece pelo ciclo mensal. Ele é mais simples, tem maior liquidez e dá mais tempo para tomar decisões sem pressão. O semanal entra quando você já tem fluência na operação mensal.
Capítulo 5
Encerramento das operações
Saber quando encerrar uma operação é tão importante quanto saber como abri-la. O método trabalha com dois critérios claros.
Encerramento por lucro: recompra do prêmio
Quando você vende uma opção por R$ 1,00 e o mercado se move a seu favor, o valor da opção cai. Se o prêmio cair para R$ 0,30, você pode recomprar por R$ 0,30 e embolsar R$ 0,70 de diferença, mesmo faltando dias para o vencimento. Isso libera o capital para uma nova operação.
Lógica do encerramento por lucro
- Objetivo: capturar 50 a 70% do prêmio original antes do vencimento.
- Vendeu a R$ 1,00. Recompra a R$ 0,30 a R$ 0,50.
- Lucro: R$ 0,50 a R$ 0,70 por ação, sem esperar o vencimento.
- Benefício: libera o ativo para uma nova operação mais cedo.
Deixar expirar no vencimento
A alternativa mais simples: manter a posição aberta até o vencimento. Se o mercado não atingiu o strike da opção vendida, ela expira sem valor e você fica com 100% do prêmio recebido. Nenhuma ação necessária, nenhum custo de corretagem adicional.
Essa abordagem é mais adequada para operações mensais em que o prêmio remanescente não justifica o custo da recompra, ou quando a opção está claramente muito OTM nos últimos dias.
Quando a opção vai ITM: os três caminhos
Opção foi para ITM: o que fazer
- Caminho 1: Aceitar o exercício. Na call coberta, você entrega as ações ao strike (lucrou na valorização + prêmio). Na put, você compra as ações ao strike que você queria.
- Caminho 2: Rolar a posição. Recompra a opção atual e vende outra com strike mais favorável ou vencimento mais longo. Sempre busque coletar crédito adicional na rolagem.
- Caminho 3: Encerrar com prejuízo controlado. Se os fundamentos da ação mudaram de forma relevante, pode ser melhor encerrar toda a posição. Regra do método: nunca deixe o prejuízo superar 2x o prêmio original recebido.
Capítulo 6
Gestão de risco nas operações com opções
Tamanho máximo de posição
Regras de dimensionamento
- Venda de call coberta: opere no máximo 50 a 70% das suas ações em opções. Mantenha uma parte das ações livre de obrigação.
- Venda de put: o capital de garantia no Tesouro Selic deve cobrir 100% do exercício sem comprometer o restante da carteira.
- Nunca concentre todas as vendas de put no mesmo ativo em um único vencimento.
Regra do prejuízo máximo
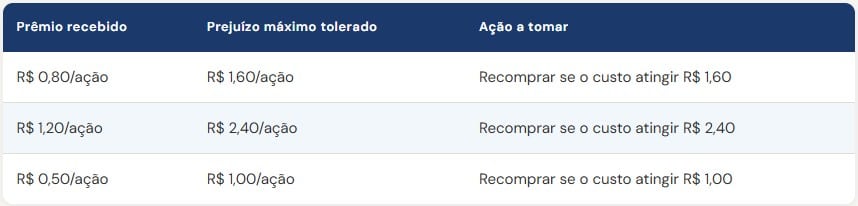
Regra absoluta do método RSD
- Nunca venda put de uma ação que você não quer comprar.
- Se você não compraria a ação ao preço do strike, não faça a operação.
- A venda de put é uma forma de comprar ações com desconto, não de especular.
Capítulo 7
Fluxo operacional completo do método
A rotina mensal do investidor RSD
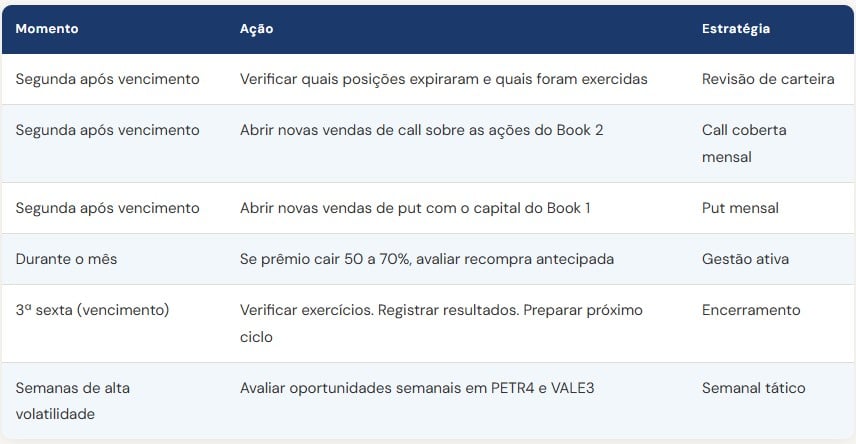
Exemplo de mês completo
Regra absoluta do método RSD
- 2.000 ações de PETR4 a R$ 38,00 (posição: R$ 76.000)
- 1.000 ações de VALE3 a R$ 62,00 (posição: R$ 62.000)
- Book 1 disponível para garantia de puts: R$ 50.000 no Tesouro Selic
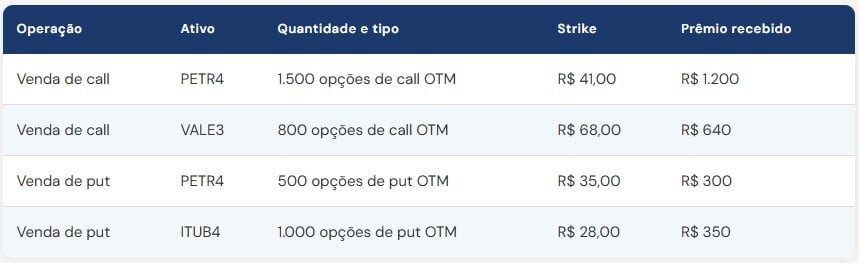
Resultado do mês (todas as opções expiraram)
Total de prêmios recebidos: R$ 2.490,00
Rendimento do Tesouro Selic sobre garantia (R$ 50.000 × 1%): R$ 500,00
Total gerado no mês: R$ 2.990,00
Ações, dividendos e valorização de longo prazo: continuam intactos.
Capítulo 8
Resumo e Próximos Passos
O que você aprendeu neste módulo
- No Método RSD, somos sempre o vendedor de opções: recebemos o prêmio e o tempo trabalha a nosso favor.
- A venda de call coberta gera renda mensal sobre as ações do Book 2, com strike OTM para preservar o upside.
- A venda de put gera renda sobre o capital do Book 1, sendo remunerado para esperar o preço de compra ideal.
- O ciclo mensal é o padrão. O semanal entra em momentos de alta volatilidade para PETR4 e VALE3.
- Encerramento por lucro: recompra quando o prêmio cair 50 a 70%.
- Regra do prejuízo máximo: nunca deixar superar 2x o prêmio recebido.
- Nunca venda put de uma ação que você não quer comprar ao preço do strike.
1
2
3
4
5
Comece com uma posição pequena para ganhar fluência operacional antes de escalar.
Próximo módulo
Parte 4: Análise Técnica — Leitura de Mercado para Decisões Melhores
Quer dominar o método completo?
O treinamento Renda Sob Demanda cobre os 4 pilares do método com profundidade, exemplos reais e acompanhamento.
Método Renda Sob Demanda · Parte 4 de 4
Análise Técnica: Leitura de Mercado para Decisões Melhores
A ferramenta que define o quando. Tendência, suporte, resistência, médias móveis, Bandas de Bollinger e candles aplicados ao método.
Este conteúdo é gratuito e faz parte do Método RSD. Para aprender o método completo, conheça o treinamento Renda Sob Demanda.
Neste conteúdo
Índice
- Introdução: O papel da análise técnica no método RSD
- Capítulo 1: A lógica da leitura gráfica
- Capítulo 2: Tendência: a bússola do mercado
- Capítulo 3: Suporte e resistência
- Capítulo 4: Médias móveis de 21 e 200 períodos
- Capítulo 5: Bandas de Bollinger
- Capítulo 6: Candles: lendo o sentimento do mercado
- Capítulo 7: Os dois timeframes do método: diário e semanal
- Capítulo 8: Aplicação prática: AT nas opções e no trading
- Capítulo 9: Resumo final e conclusão da apostila completa
Introdução
O papel da análise técnica no método RSD
Os três pilares anteriores definem o que você faz com o seu dinheiro. A análise técnica define quando você faz. Essa diferença de timing separa uma operação bem executada de uma operação tecnicamente certa, mas no momento errado.
No Método RSD, a análise técnica não é usada para prever o futuro. É usada para ler o presente com mais clareza: identificar a direção do mercado, reconhecer os níveis de preço onde há concentração de compradores e vendedores, e entender o momento de volatilidade para calibrar as operações com opções.
Os dois usos da análise técnica no método
- Timing das opções: identificar o momento mais favorável para abrir vendas de call (Book 2) e vendas de put (Book 1), maximizando o prêmio e reduzindo o risco.
- Trading no Book 3: executar operações direcionais com disciplina, usando suporte, resistência, tendência e volatilidade como critérios de entrada e saída.
Capítulo 1
A lógica da leitura gráfica
Um gráfico de preços é o registro de todas as decisões de compra e venda de todos os participantes do mercado em cada momento. Cada candle representa um consenso temporário entre compradores e vendedores sobre o valor daquele ativo.
As três premissas da análise técnica
- O preço já reflete todas as informações disponíveis no mercado.
- Os preços se movem em tendências identificáveis.
- O comportamento do mercado se repete porque é reflexo da psicologia humana.
O gráfico de candles
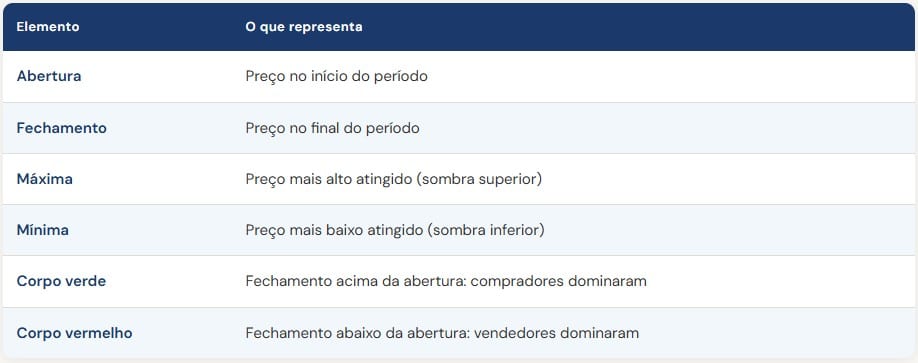
💡 AT é ferramenta de timing, não de seleção
No Método RSD, a seleção do ativo é feita pelos critérios fundamentalistas da Parte 2. A análise técnica entra depois, para definir o melhor momento de executar a operação naquele ativo já selecionado.
Capítulo 2
Tendência: a bússola do mercado
A tendência é o conceito mais importante da análise técnica. Antes de qualquer outra análise, a primeira pergunta ao olhar para um gráfico é: qual é a direção predominante deste ativo agora?
Definição de tendência
- Alta: o gráfico forma topos e fundos cada vez mais altos.
- Baixa: o gráfico forma topos e fundos cada vez mais baixos.
- Lateralização: topos e fundos no mesmo nível horizontal, sem direção clara.
Como funciona na prática

Capítulo 3
Suporte e resistência
Suporte e resistência representam níveis de preço onde o mercado demonstrou, no passado, uma concentração relevante de compradores ou vendedores. É nesses níveis que o método calibra os strikes das opções e os pontos de entrada e saída do trading.
Suporte: aplicação no método RSD
- Venda de put: o strike ideal fica próximo a um suporte relevante. O mercado tende a reagir nesse nível, reduzindo a chance de exercício indesejado.
- Trading Book 3: o suporte é o nível de entrada para operações de compra (long). O stop fica logo abaixo do suporte.
Resistência: aplicação no método RSD
- Venda de call: o strike ideal fica próximo a uma resistência relevante. O mercado tende a rejeitar esse nível, reduzindo a chance de exercício.
- Trading Book 3: a resistência é o nível de saída para operações de compra (long) ou de entrada para operações de venda (short).
A inversão de papéis
Quando um suporte é rompido de forma consistente, ele passa a funcionar como resistência. Quando uma resistência é rompida, passa a funcionar como suporte. Esse princípio é fundamental para entender onde o mercado vai buscar apoio ou rejeição após uma movimentação forte.
💡 Zonas, não linhas exatas
Suportes e resistências são zonas de preço, não números matemáticos precisos. Trate-os como regiões. Ao definir o strike de uma put, posicione-o dentro de uma zona de suporte, não exatamente no número redondo, pois esses costumam ser violados por poucos centavos antes de reverter.
Capítulo 4
Médias móveis de 21 e 200 períodos
O método RSD utiliza apenas duas médias móveis: a MM21 (tendência de curto prazo) e a MM200 (tendência estrutural). Simples, objetivas e suficientes.
Os 4 cenários da combinação MM21 + MM200
Cenário 1 — Ideal
Acima da MM21 e da MM200
Tendência forte em todos os prazos. Ambiente ideal: venda de call com strikes distantes, venda de put em suportes, longs no Book 3.
Cenário 2 — Cautela
Abaixo da MM21, acima da MM200
Correção dentro de tendência maior de alta. Aguardar retomada acima da MM21 antes de novas entradas.
Cenário 3 — Risco
Acima da MM21, abaixo da MM200
Repique técnico em tendência estrutural de baixa. Evitar novas posições compradas.
Cenário 4 — Evitar
Abaixo da MM21 e da MM200
Tendência negativa em todos os prazos. Não vender put. Venda de call pode ser viável pelos prêmios elevados.

Capítulo 5
Bandas de Bollinger
As Bandas de Bollinger são o indicador de volatilidade do método. No RSD, elas não geram sinais de compra e venda por si só. Elas medem o nível de volatilidade do ativo para calibrar as operações com opções, especialmente a escolha do strike e o tamanho do prêmio esperado.

Contração das bandas: o gatilho de volatilidade
Quando as bandas ficam muito próximas por um período prolongado (squeeze), o mercado está acumulando energia para um movimento forte. A direção da expansão indica a direção do próximo movimento.
Como usar o squeeze no método RSD
- Durante a contração: prêmios de opções estão baixos. Não é o melhor momento para vender.
- Após a expansão: prêmios sobem com a volatilidade. Momento de vender opções com prêmios generosos.
- No Book 3: a direção da expansão após o squeeze indica a direção do próximo movimento. Operar nessa direção com stop abaixo do nível de contração.
💡 Strike da opção + Bollinger
Uma forma prática de usar as bandas: posicione o strike da call vendida próximo à banda superior, e o strike da put vendida próximo à banda inferior. Esses níveis representam extremos estatísticos de preço no curto prazo, reduzindo a probabilidade de exercício.
Capítulo 6
Candles: lendo o sentimento do mercado
No Método RSD, a leitura de candles não é feita pela decoreba de dezenas de padrões com nomes exóticos. É feita pela compreensão do que cada candle comunica sobre o equilíbrio de forças entre compradores e vendedores.
As três perguntas ao ler um candle
Leitura objetiva de candle
- Quem dominou o período: compradores (verde) ou vendedores (vermelho)?
- O movimento foi convincente (corpo grande) ou indeciso (corpo pequeno com sombras longas)?
- Onde o preço fechou em relação ao range do período: próximo da máxima, da mínima ou no meio?
Sinais relevantes para o método
Corpo grande verde
Alta
Corpo grande vermelho
Baixa
Sombras longas dos dois lados
Indecisão
Sombra inferior longa em suporte
Confirmação
Sombra superior longa em resistência
Confirmação
3+ candles verdes crescentes
Atenção
💡 Contexto é mais importante que o candle isolado
Não tome decisões baseadas em um candle isolado. Use o candle como confirmação do que o contexto já indicava. Se o suporte foi respeitado e o candle confirma a rejeição, a entrada fica muito mais fundamentada.
Capítulo 7
Os dois timeframes do método: diário e semanal
O Método RSD trabalha com dois timeframes complementares. A análise é sempre top-down: semanal primeiro, diário depois. Nunca o contrário.
1º passo
Gráfico Semanal — O contexto
- Qual é a tendência estrutural?
- Quais são os suportes e resistências mais relevantes?
- O preço está acima ou abaixo da MM200 semanal?
- As Bandas de Bollinger estão abertas ou em contração?
1º passo
Gráfico Semanal — O contexto
- Qual é a tendência estrutural?
- Quais são os suportes e resistências mais relevantes?
- O preço está acima ou abaixo da MM200 semanal?
- As Bandas de Bollinger estão abertas ou em contração?

Capítulo 8 e 9
Aplicação prática e resumo final
AT aplicada à venda de call

AT aplicada à venda de put

Fluxo de decisão para trading (Book 3)
Checklist antes de entrar em qualquer operação de trading
- Verificar o contexto semanal: tendência, MM200, níveis relevantes.
- Identificar o setup no gráfico diário: preço em suporte ou resistência.
- Verificar alinhamento das médias (MM21 e MM200) com a direção da operação.
- Verificar Bandas de Bollinger: volatilidade suficiente para o movimento esperado?
- Aguardar confirmação do candle antes de entrar.
- Definir o ponto de stop antes de abrir a operação.
- Calcular a relação risco-retorno: mínimo de 1 para 2.
⚠️ Regra absoluta do Book 3
- Nunca abra uma operação de trading sem definir o stop antes de entrar.
- Nunca mova o stop na direção contrária à operação para evitar a perda.
- Se o stop foi atingido, a operação acabou. Aceite a perda e preserve o capital.
Ação imediata: O que fazer agora
1
2
3
4
5
Com esse contexto, avalie onde estaria o strike ideal para uma call ou put com vencimento no próximo mês.
Conclusão
Você concluiu a apostila completa do Método RSD
Os 4 pilares formam um sistema integrado. Cada parte tem uma função específica e as quatro trabalham juntas para construir patrimônio de forma consistente.
1
2
3
4
Você chegou ao fim da apostila completa.
"O longo prazo é construído no curto prazo."
Danilo Zanini · CNPI · 16 anos de mercado financeiro